Domain co2-löschanlage.de kaufen?
Wir ziehen mit dem Projekt
co2-löschanlage.de um.
Sind Sie am Kauf der Domain
co2-löschanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain co2-löschanlage.de kaufen?
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **


Ähnliche Suchbegriffe für Progressionsvorbehalt
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
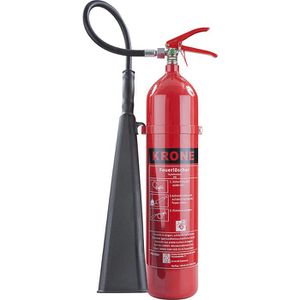
Krone CO2 Feuerlöscher 5 kg Kohlendioxid BDauerdrucklöscher mit 5 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Flachstrahl-Schneerohr zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 5 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 5 LE weitere Produktinformationen: Löschleistung: 89 B Funktionsdauer: 11 Sek. Spritzweite: 5 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 70 x 48 cm (HxØ) Gewicht: 13,9 kg Zertifikat: DIN EN3 Inhalt: 5kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.107,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
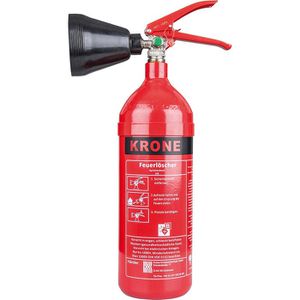
Krone CO2 Feuerlöscher 2 kg Kohlendioxid BDauerdrucklöscher mit 2 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Schneehorn zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 2 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 2 LE weitere Produktinformationen: Löschleistung: 34 B Funktionsdauer: 7 Sek. Spritzweite: 4 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 47 x 27 cm (HxØ) Gewicht: 6,3 kg Zertifikat: DIN EN3 Inhalt: 2kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.64,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **


Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Krone CO2 Feuerlöscher 5 kg Kohlendioxid BDauerdrucklöscher mit 5 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Flachstrahl-Schneerohr zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 5 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 5 LE weitere Produktinformationen: Löschleistung: 89 B Funktionsdauer: 11 Sek. Spritzweite: 5 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 70 x 48 cm (HxØ) Gewicht: 13,9 kg Zertifikat: DIN EN3 Inhalt: 5kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.107,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
Ähnliche Suchbegriffe für Progressionsvorbehalt
-
Krone CO2 Feuerlöscher 2 kg Kohlendioxid BDauerdrucklöscher mit 2 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Schneehorn zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 2 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 2 LE weitere Produktinformationen: Löschleistung: 34 B Funktionsdauer: 7 Sek. Spritzweite: 4 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 47 x 27 cm (HxØ) Gewicht: 6,3 kg Zertifikat: DIN EN3 Inhalt: 2kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.64,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
-
Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.